Superendividados no país somam 20,3 milhões, diz BC
Relatório do Banco Central aponta 20,3 milhões de superendividados no país, alta de 75% em cinco anos; novas regras de crédito valem a partir de 2027.
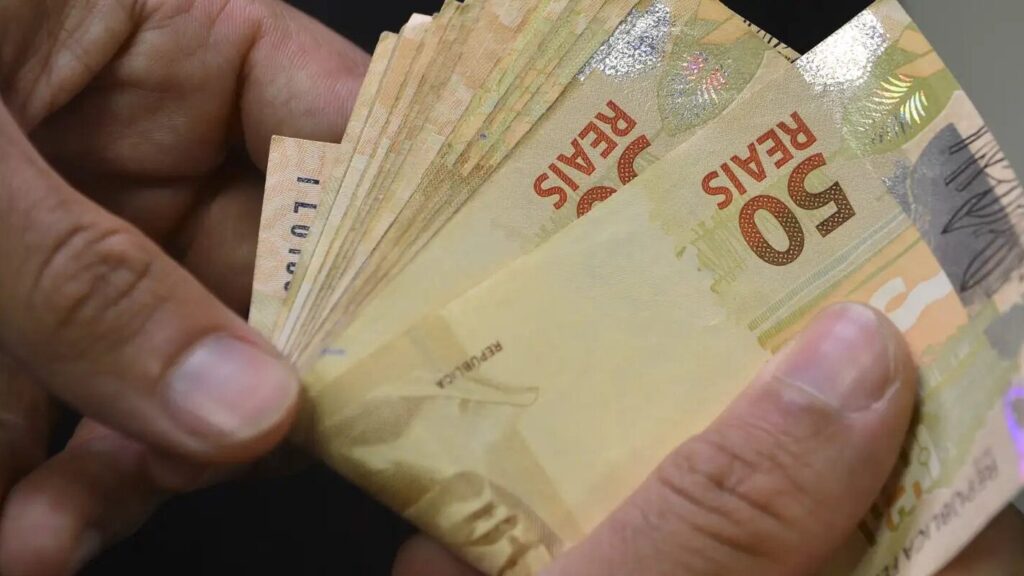
Relatório do Banco Central aponta alta de 75% em cinco anos; novas regras de crédito começam a valer em 2027
O número de brasileiros em situação de endividamento de risco chegou a 20,3 milhões em junho de 2026, um crescimento de 75% em cinco anos, segundo o Relatório de Estabilidade Financeira divulgado nesta terça-feira (27) pelo Banco Central. O grupo representa 17% de todos os devedores do Sistema Financeiro Nacional.
De acordo com o presidente do BC, Gabriel Galípolo, a instituição deve anunciar ainda neste ano novas medidas para conter ofertas agressivas de crédito. As próximas ações devem priorizar consumidores que já utilizam o crédito rotativo do cartão ou têm atrasos significativos no pagamento de dívidas.
Como o BC define endividamento de risco
Para ser classificado como endividado de risco, o consumidor precisa atender a pelo menos dois de quatro critérios estabelecidos pelo Banco Central: atraso superior a 90 dias no pagamento de parcelas de crédito; comprometimento de mais de 50% da renda mensal com dívidas; uso simultâneo de cheque especial, crédito pessoal sem consignação e crédito rotativo; ou renda restante, após o pagamento das dívidas, abaixo da linha de pobreza.
O BC esclarece que a classificação não significa que os 20,3 milhões de pessoas estejam inadimplentes, mas indica maior vulnerabilidade financeira diante do volume de compromissos assumidos.
Renda mais baixa tem maior comprometimento
O relatório mostra que o comprometimento da renda com dívidas no cartão de crédito aumentou em todas as faixas salariais. Entre quem recebe até dois salários mínimos — grupo que reúne 61,2 milhões de pessoas no país —, o comprometimento total da renda com dívidas chegou a 42% em junho de 2026, sendo 15% apenas com o cartão de crédito. Já entre os que ganham mais de dez salários mínimos, o comprometimento total foi de 18,6% da renda.
Galípolo chamou atenção para o avanço de modalidades de crédito sem garantia, como cartão de crédito, cheque especial e empréstimo pessoal não consignado, mesmo em cenário de juros elevados. Segundo ele, essas linhas têm crescido de forma pouco sensível ao preço cobrado, o que reforça a preocupação da autoridade monetária com o endividamento das famílias.
Novas regras de crédito chegam em 2027
Na última sexta-feira (23), o Banco Central já havia anunciado um conjunto de medidas para restringir ofertas inadequadas de crédito e ampliar a transparência na contratação de empréstimos. Pelas novas regras, as instituições financeiras deverão oferecer mecanismos para que o cliente bloqueie publicidade e propostas ativas de crédito.
Para consumidores considerados vulneráveis ou em risco de endividamento excessivo, qualquer oferta dependerá de autorização prévia, específica e inequívoca. Nesses casos, as propostas ficarão limitadas a alternativas que melhorem a condição financeira do cliente, como renegociação de dívidas e portabilidade de crédito, sem liberação de novos recursos.
As regras de bloqueio de ofertas passam a valer a partir de 31 de março de 2027. Já para julho do mesmo ano estão previstas outras medidas, como painéis digitais com informações sobre as dívidas do consumidor e limites para ofertas de empréstimo durante transações iniciadas pelo Pix.
O que muda na prática para quem toma crédito
Para moradores de São José do Rio Preto e região que recorrem a cartão de crédito, cheque especial ou empréstimo pessoal, as novas regras do Banco Central devem significar menos propostas automáticas de crédito, especialmente para quem já está endividado. Bancos, financeiras e fintechs que atuam na região precisarão adaptar seus sistemas de oferta até as datas definidas pelo BC, passando a exigir autorização expressa do cliente antes de enviar novas propostas a quem se enquadra como vulnerável.
Segundo o Banco Central, o conjunto de iniciativas tem como objetivo reduzir a contratação de crédito inadequado e evitar o agravamento do endividamento das famílias brasileiras nos próximos anos.
Com informações e imagem de Agência Brasil — Economia. Produzido com apoio de IA e revisado pela redação.